Domain spannungsanzeige.de kaufen?
Wir ziehen mit dem Projekt
spannungsanzeige.de um.
Sind Sie am Kauf der Domain
spannungsanzeige.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spannungsanzeige.de kaufen?
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **

Ähnliche Suchbegriffe für Betriebshaftpflicht
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
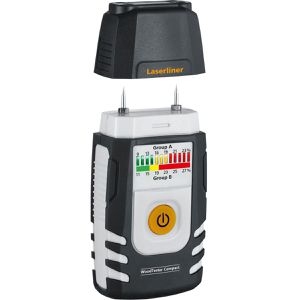
Laserliner Feuchtemessgerät WoodTester Compact LED-Anzeige, bis 10mm Messtiefe, Messung invasivGehäuse besteht zu einem Großteil aus recyceltem Kunststoff Materialfeuchtigkeitsmessung für Holz Invasive Messmetode mittels 2 Elektroden die in das Material eindringen Dual-Skala zur Unterscheidung nach Holzgruppen (A und B) Holzgruppe A (Buche, Linde, Weide, Ebenholz) Holzgruppe B (Stieleiche, Ahorn, Erle, Fichte, Birke, Esche) LED-Feuchte-Indikator mit Ampelsystem (grün, gelb, rot) Für Messung bis zu 10 mm Tiefe Feuchtigkeitsbestimmung von 9 bis 28 % Optischer Alarm bei Messwertüberschreitung 1 Tasten-Bedienung für einfache Handhabung Hold-Funktion zur Fixierung des aktuellen Messwertes in der Anzeige Robustes und ergonomisch geformtes Gehäuse Automatische Abschaltung Schutzkappe mit Selbsttest-Funktion zur Prüfung der Kalibrierung Merkmale: geeignet für: Böden, Holz, Wände Messtiefe bis: 10 mm Messverfahren: invasiv weitere Produktinformationen: Anzeige: LED Messbereich Holzgruppe A (invasiv): 9 bis 24 % Genauigkeit: +- 2 % Messbereich Holzgruppe B (invasiv): 11 bis 28 % Stromversorgung: 1x Batterie (9V Block) Maße (Messgerät): (LxBxH) 12,3 x 5,8 x 3,2 cm Gewicht (Messgerät): 140 g (inkl. Batterien) Lieferung inkl.: Batterie, Schutzkappe27,12 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Eaton Spannungsanzeige UVAAnzahl der Leuchtmelder=3Farbe der Linse=ohne KalotteAusführung der Fassung=LEDMit Leuchtmittel=jaBemessungsbetriebsspannung Ue=400 VSpannungsart=AC/DCAusführung des elektrischen Anschlusses=SchraubanschlussBauform der Linse=rechteckigAusführung der Linse=flachLochdurchmesser=0 mmBreite der Öffnung=18 mmHöhe der Öffnung=45 mmMit Frontring=neinWerkstoff des Frontrings=sonstigeFarbe Frontring=sonstigeSchutzart (IP)=IP20Schutzart (NEMA)=sonstige75,27 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **

Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
Top-Angebote
Produkte zum Begriff Betriebshaftpflicht:
-
Laserliner Feuchtemessgerät WoodTester Compact LED-Anzeige, bis 10mm Messtiefe, Messung invasivGehäuse besteht zu einem Großteil aus recyceltem Kunststoff Materialfeuchtigkeitsmessung für Holz Invasive Messmetode mittels 2 Elektroden die in das Material eindringen Dual-Skala zur Unterscheidung nach Holzgruppen (A und B) Holzgruppe A (Buche, Linde, Weide, Ebenholz) Holzgruppe B (Stieleiche, Ahorn, Erle, Fichte, Birke, Esche) LED-Feuchte-Indikator mit Ampelsystem (grün, gelb, rot) Für Messung bis zu 10 mm Tiefe Feuchtigkeitsbestimmung von 9 bis 28 % Optischer Alarm bei Messwertüberschreitung 1 Tasten-Bedienung für einfache Handhabung Hold-Funktion zur Fixierung des aktuellen Messwertes in der Anzeige Robustes und ergonomisch geformtes Gehäuse Automatische Abschaltung Schutzkappe mit Selbsttest-Funktion zur Prüfung der Kalibrierung Merkmale: geeignet für: Böden, Holz, Wände Messtiefe bis: 10 mm Messverfahren: invasiv weitere Produktinformationen: Anzeige: LED Messbereich Holzgruppe A (invasiv): 9 bis 24 % Genauigkeit: +- 2 % Messbereich Holzgruppe B (invasiv): 11 bis 28 % Stromversorgung: 1x Batterie (9V Block) Maße (Messgerät): (LxBxH) 12,3 x 5,8 x 3,2 cm Gewicht (Messgerät): 140 g (inkl. Batterien) Lieferung inkl.: Batterie, Schutzkappe27,12 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Wann greift die Betriebshaftpflicht?
Die Betriebshaftpflicht greift, wenn im Rahmen der betrieblichen Tätigkeiten Dritte geschädigt werden. Dies kann beispielsweise durch einen Unfall, eine fehlerhafte Dienstleistung oder ein beschädigtes Eigentum geschehen. Die Versicherung übernimmt dann die Kosten für Schadensersatzforderungen, die an das Unternehmen gestellt werden. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken und Schadensersatzansprüchen zu schützen. Die genauen Leistungen und Bedingungen können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vorab genau zu informieren. **
-
Was zahlt die Betriebshaftpflicht?
Die Betriebshaftpflichtversicherung zahlt Schadensersatzansprüche, die Dritte gegen das versicherte Unternehmen geltend machen. Das können beispielsweise Personen-, Sach- oder Vermögensschäden sein, die während der betrieblichen Tätigkeit verursacht wurden. Die Versicherung übernimmt die Kosten für die Prüfung der Ansprüche, die Abwehr unberechtigter Forderungen sowie die Zahlung von berechtigten Schadensersatzansprüchen. Dadurch schützt die Betriebshaftpflicht das Unternehmen vor finanziellen Folgen von Schadensfällen und sichert dessen wirtschaftliche Existenz. Es ist wichtig, eine passende Betriebshaftpflichtversicherung abzuschließen, die auf die individuellen Risiken des Unternehmens zugeschnitten ist. **
-
Wer braucht eine Betriebshaftpflicht?
Eine Betriebshaftpflichtversicherung ist für Unternehmen jeder Größe und Branche wichtig, da sie vor den finanziellen Folgen von Schadensersatzansprüchen Dritter schützt. Sowohl Selbstständige als auch große Unternehmen können von einer Betriebshaftpflicht profitieren, da sie im Falle von Personen-, Sach- oder Vermögensschäden einspringt. Besonders Unternehmen, die mit Kunden, Lieferanten oder Partnern in Kontakt stehen oder Dienstleistungen erbringen, sollten eine Betriebshaftpflicht abschließen. Auch Handwerker, Dienstleister, Gastronomen und Freiberufler sollten sich vor den Risiken im Geschäftsalltag schützen. Letztendlich kann eine Betriebshaftpflichtversicherung dazu beitragen, die Existenz eines Unternehmens im Schadensfall zu sichern. **
-
Welche Betriebshaftpflicht ist die beste?
Welche Betriebshaftpflicht die beste ist, hängt von verschiedenen Faktoren ab, wie der Branche, der Unternehmensgröße und den individuellen Risiken. Es ist wichtig, eine Versicherung zu wählen, die maßgeschneidert auf die Bedürfnisse des Unternehmens zugeschnitten ist und ausreichenden Schutz bietet. Eine umfassende Beratung durch einen Versicherungsexperten kann dabei helfen, die passende Betriebshaftpflichtversicherung zu finden. Zudem ist es ratsam, auf die Leistungen, Deckungssummen und Versicherungsbedingungen zu achten, um im Schadensfall optimal abgesichert zu sein. Letztendlich sollte die beste Betriebshaftpflichtversicherung diejenige sein, die ein gutes Preis-Leistungs-Verhältnis bietet und individuell auf die Bedürfnisse des Unternehmens zugeschnitten ist. **
Ähnliche Suchbegriffe für Betriebshaftpflicht
-
Eaton Spannungsanzeige UVAAnzahl der Leuchtmelder=3Farbe der Linse=ohne KalotteAusführung der Fassung=LEDMit Leuchtmittel=jaBemessungsbetriebsspannung Ue=400 VSpannungsart=AC/DCAusführung des elektrischen Anschlusses=SchraubanschlussBauform der Linse=rechteckigAusführung der Linse=flachLochdurchmesser=0 mmBreite der Öffnung=18 mmHöhe der Öffnung=45 mmMit Frontring=neinWerkstoff des Frontrings=sonstigeFarbe Frontring=sonstigeSchutzart (IP)=IP20Schutzart (NEMA)=sonstige75,27 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
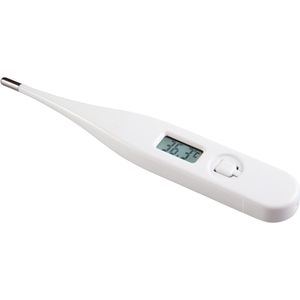
Lifemed Fieberthermometer digital, Kontakt-Messung mit Fieberalarm, wasserdicht, 1 StückPräzise Messung der Körpertemperatur: oral, axillar und rektal Inklusive Messwertspeicher für Nachvollziehbarkeit des Messverlaufs Akustischer Fieberalarm warnt bei zu hoher Temperatur Automatische Abschaltung nach ca. 10 Minuten Mit Signalton bei Messende Anzeige: LC-Display Messbereich Stirn: 32°C bis 42°C Messauflösung: 0,1°C Speicherplätze: 1 Stück Stromversorgung: 1 x Knofzelle LR41 Geeignet für Erwachsene, Kinder & Babys Merkmale: Messpunkt: oral/rektal/axillar Messart: Kontakt Eigenschaft: mit Messwertspeicher, wasserdicht weitere Produktinformationen: Besonderheit: wasserdicht Lieferung: inkl. Batterie4,34 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Kraftwerk KW Reifenfüller mit Digital-Anzeige (31004)Eigenschaften • Kraftwerk 361004 Digitaler Reifenfüller\n• 3-in-1 Funktion: Messung des Reifendruckes, aufpumpen, Luft ablassen\n• Messbereich: 0 - 12 bar / 0 - 174 psi\n• Gehäuse gummiummantelt für den Werkstatteinsatz\n• Inkl. 1/4" Verbindungsstück (31004)107,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt die Betriebshaftpflicht nicht?
Die Betriebshaftpflichtversicherung zahlt in der Regel nicht, wenn Schäden vorsätzlich herbeigeführt wurden. Ebenso werden grob fahrlässige Handlungen oft nicht abgedeckt. Zudem können Schäden, die durch Verletzung gesetzlicher Vorschriften oder behördlicher Anordnungen entstehen, von der Versicherung ausgeschlossen sein. Auch Schäden, die durch Krieg, Kernenergie oder Naturkatastrophen verursacht werden, sind in der Regel nicht versichert. Es ist wichtig, die genauen Bedingungen der Betriebshaftpflichtversicherung zu kennen, um im Schadensfall nicht auf den Kosten sitzen zu bleiben. **
-
Was deckt die Betriebshaftpflicht ab?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen. Dazu gehören Personen-, Sach- und Vermögensschäden, die Dritten zugefügt werden. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche, die aufgrund von fahrlässig verursachten Schäden entstehen. Sie schützt Unternehmen vor finanziellen Folgen, die durch Haftungsansprüche entstehen können und sichert somit die Existenz des Unternehmens. Es ist wichtig, dass Unternehmen sich gegen mögliche Haftungsrisiken absichern, um im Schadensfall nicht selbst für die Kosten aufkommen zu müssen. **
-
Was ist in der Betriebshaftpflicht versichert?
In der Betriebshaftpflichtversicherung sind Schäden abgedeckt, die im Rahmen der betrieblichen Tätigkeiten an Dritten verursacht werden. Dazu gehören Personen-, Sach- und Vermögensschäden, die durch Mitarbeiter, Maschinen oder Produkte des Unternehmens entstehen können. Die Versicherung übernimmt die Kosten für Schadensersatzansprüche sowie eventuelle Gerichts- und Anwaltskosten. Es ist wichtig, dass Unternehmen eine Betriebshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken im Falle von Schadensfällen zu schützen. Die genauen Leistungen und Deckungsumfänge können je nach Versicherungsvertrag variieren, daher ist es ratsam, sich vor Vertragsabschluss ausführlich zu informieren. **
-
Was sind Vermögensschäden in der Betriebshaftpflicht?
Was sind Vermögensschäden in der Betriebshaftpflicht? Vermögensschäden beziehen sich auf finanzielle Verluste, die einem Dritten durch Handlungen oder Unterlassungen eines Unternehmens entstehen. In der Betriebshaftpflichtversicherung sind Vermögensschäden oft mitversichert, da sie neben Sach- und Personenschäden eine häufige Haftungsfolge im Geschäftsalltag darstellen. Beispiele für Vermögensschäden sind entgangener Gewinn, Rufschädigung oder finanzielle Einbußen aufgrund fehlerhafter Beratung oder Dienstleistung. Eine umfassende Betriebshaftpflichtversicherung sollte daher auch Vermögensschäden abdecken, um das Unternehmen vor finanziellen Risiken zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.